Domain rauchgasentschwefelungsanlage.de kaufen?
Wir ziehen mit dem Projekt
rauchgasentschwefelungsanlage.de um.
Sind Sie am Kauf der Domain
rauchgasentschwefelungsanlage.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rauchgasentschwefelungsanlage.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
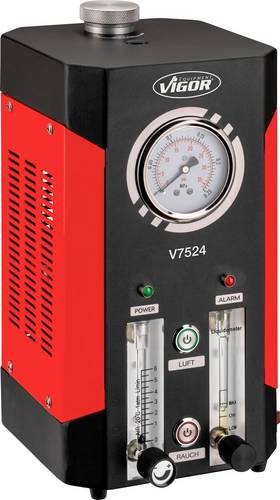
Vigor V7524 Rauchgas-LeckagetesterLeckage-Suche in geschlossenen Systemen. Durch Applikation von Rauchgas werden Undichtigkeiten schnell visualisiert. Betrieb über das 12 V Bordnetz. Druckbeaufschlagung mittels "Luft"-Modus und integriertem Manometer ohne weitere Hilfsmittel möglich. Rauchgaserzeugung mit geeignetem Hilfsmittel (Pflanzliches Glycerin 99,5% oder Baby-Pflegeöl). Universelle Anwendungsmöglichkeiten durch verschiedene Adapter. Eingebauter Luftkompressor. Automatische Sicherheitsabschaltung bei drohender Überhitzung. Stufenlos einstellbarer Luftdurchfluss. Vielfältige Anwendungsmöglichkeiten, zum Beispiel:. Ansaug- und Ladedrucksystem. Kurbelgehäuse. Abgas- und Abgasrückführungssystem. Kraftstoffsystem. Adblue- und Additivsystem. Reifen. Klimaanlage. EVAP-Kraftstoffsystem (US-Fahrzeuge). Karosserie und Verglasung. (Windgeräusche, Feuchtigkeitseintritt etc.).438,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Aufkleber Luftreinigung zur KundeninformationAufkleber Luftreinigung zur Kundeninformation Dieser Aufkleber mit den Maßen 21 cm x 14,8 cm liegt dem Luftreiniger Sanifica Aria 30 mit UVC Licht bei. Sollen Sie einen Ersatzaufkleber oder weitere Aufkleber brauchen, können Sie diese hier bestellen. Der Aufkleber ist ein Outdoor Aufkleber mit UV Lack und hält so lange an Ihrer Scheibe oder Türe. Technische Daten Artikelnummer: 4260181389189 Weitere passende Artikel und Informationen Luftreiniger Sanifica Aria 30 Suchwörter zu diesem Artikel Aufkleber Luftreinigung zur Kundeninformation, Seifenspender, Luft reinigen, Luftreiniger, Seife & Waschmittel, Corona Produkte, Desinfektionsmittel, Hygiene & Papier, Profi Reinigungsmittel,1,22 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Vigor V7524 Rauchgas-LeckagetesterLeckage-Suche in geschlossenen Systemen. Durch Applikation von Rauchgas werden Undichtigkeiten schnell visualisiert. Betrieb über das 12 V Bordnetz. Druckbeaufschlagung mittels "Luft"-Modus und integriertem Manometer ohne weitere Hilfsmittel möglich. Rauchgaserzeugung mit geeignetem Hilfsmittel (Pflanzliches Glycerin 99,5% oder Baby-Pflegeöl). Universelle Anwendungsmöglichkeiten durch verschiedene Adapter. Eingebauter Luftkompressor. Automatische Sicherheitsabschaltung bei drohender Überhitzung. Stufenlos einstellbarer Luftdurchfluss. Vielfältige Anwendungsmöglichkeiten, zum Beispiel:. Ansaug- und Ladedrucksystem. Kurbelgehäuse. Abgas- und Abgasrückführungssystem. Kraftstoffsystem. Adblue- und Additivsystem. Reifen. Klimaanlage. EVAP-Kraftstoffsystem (US-Fahrzeuge). Karosserie und Verglasung. (Windgeräusche, Feuchtigkeitseintritt etc.).438,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gesenhues, Jan-Niclas: Offensiver UmweltschutzOffensiver Umweltschutz , Seit Jahren beherrscht die Klimapolitik die Umweltagenda. Unterdessen sind Natur-, Arten und Tierschutz in der politischen Wahrnehmung ins Hintertreffen geraten. Errungenschaften der Umweltpolitik werden durch Kriegsfolgen, Inflation und Energiekrise zusätzlich unter Druck gesetzt. Fast alles dreht sich nur noch um den Klimaschutz im Auf und Ab der Ampel- und EU-Kompromisse. Dabei gerät das Rückgrat grüner Politik zunehmend in Gefahr. Sagt Jan-Niclas Gesenhues, der umweltpolitische Sprecher der grünen Fraktion im Bundestag. Er fordert: Rettet den Umwelt- und Naturschutz als Garant für unseren Wohlstand und unsere Sicherheit. Deshalb legt Gesenhues jetzt ein Konzept für einen offensiven, selbstbewussten Umweltschutz vor. Für eine neue, eine breitere Naturschutzbewegung und für eine Stärkung des Kerns grüner Politik - raus aus der Nische und rein in die Mitte der Gesellschaft. Er plädiert für einen Umweltschutz, der Spaß macht und von jungen Aktivisten bis zur Unternehmerin alle motiviert, sich einzumischen mit konkreten Projekten und Ideen, mit inhaltlichen Vorschlägen neuer Umweltgesetze und Renaturierungsmaßnahmen, die nicht länger auf die lange Bank geschoben werden dürfen. Das große Plädoyer für ökologischen Fortschritt ohne Greenwashing-Pathos. Und für eine Rückbesinnung auf die Wurzeln eines Naturschutzes, der Menschen zusammenbringt. , Achsschenkel > Radaufhängung, Federung & Lenkung , Erscheinungsjahr: 20240326, Produktform: Leinen, Autoren: Gesenhues, Jan-Niclas, Seitenzahl/Blattzahl: 199, Keyword: Ampel-Koalition; Biodiversität; Die Grünen; Klimaschutz; Landwirtschaft; Nachhaltigkeit; Naturschutz; Politik; Umwelt und Wirtschaft; Umweltpolitik; Umweltschutz; Windkraft; Zeitenwende, Fachschema: Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Umwelt / Politik, Wirtschaft, Planung~Politik / Recht, Staat, Verwaltung, Parteien~Wirtschaft / Umwelt, Fachkategorie: Gesellschaft und Kultur, allgemein~Politikwissenschaft~Kommunal-, Regional- und Landesregierung~Umweltökonomie~Unternehmen und Umwelt, Grüne Unternehmensansätze, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 230, Breite: 153, Höhe: 19, Gewicht: 374, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.